Domain rückstauschacht.de kaufen?
Wir ziehen mit dem Projekt
rückstauschacht.de um.
Sind Sie am Kauf der Domain
rückstauschacht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rückstauschacht.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Phyto Entwässerung PresslingeZur Unterstützung einer sanften, natürlichen Entwässerung mit Schachtelhalm (Zinnkraut) [1]. Brennnessel und Schachtelhalm können die Ausscheidungsfunktion der Nieren schonend anregen [2]. Magnesium trägt zum Elektrolytgleichgewicht bei [3]. Im Rahmen einer natürlichen Entwässerungskur mit reichlich Flüssigkeitsaufnahme (Tee, Kräutertee, Wasser), viel Bewegung und Körpermassagen.21,99 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
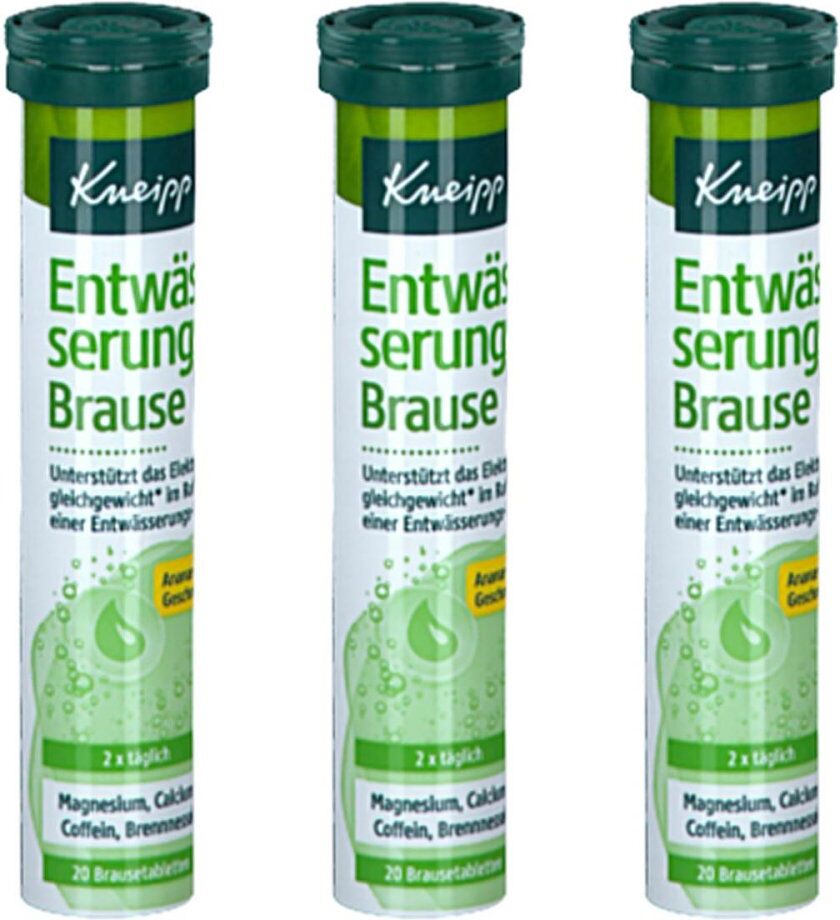
Kneipp Entwässerung BrausetablettenAnwendungsgebiet von Kneipp Entwässerung BrausetablettenUnterstützt das Elektrolytgleichgewicht* im Rahmen einer Entwässerungs-Kur. *Magnesium trägt zum Elektrolytgleichgewicht bei. Magnesium, Calcium und Vitamin C tragen zu einem normalen Energiestoffwechsel bei. Eine ausgewogene Nährstoffzufuhr im Rahmen einer Entwässerungs-Kur ist sinnvoll.Wirkstoffe / Inhaltsstoffe / ZutatenKneipp Entwässerung Brausetabletten enthält: Zusammensetzung Zusammensetzung pro Tagesdosis 2 Brausetabletten: 300 mg (80%**) Magnesium, 800 mg (100%**) Calcium, 80 mg (100%**) Vitamin C, 12 mg (100%**) Vitamin E, 56 mg Coffein***, 60 mg Brennnesselblätter-Extrakt***. ** Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. *** keine Referenzmenge vorhanden Zutaten Säuerungsmittel: Citronensäure Calciumcarbonat, Magnesiumcarbonat, Säureregulator: Natriumhydrogencarbonat, Aromen, Vitamin C, wässriger Extrakt aus Brennnesselblättern 3:1, Coffein, Süßungsmittel: Natriumcyclamat und Saccharin-Natrium, Vitamin E, Farbstoff: Riboflavin-5`-Phopsphat. Eine Tablette enthält 0,02 BEDosierungAnwendungsempfehlung von Kneipp Entwässerung Brausetabletten: 2x täglich eine Brausetablette in einem Glas Wasser (ca. 200 ml) aufgelöst trinken. Die im Wasser aufgelöste Tablette ergibt ein erfrischendes, koffeinhaltiges GetränkHinweiseEnthält Koffein. Für Kinder und schwangere Frauen nicht empfohlen (56 mg Koffein pro Tagesdosis). Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Gut verschlossen und trocken aufbewahren. Nahrungsergänzungsmittel mit Magnesium, Calcium, Vitamin C und E / mit Süßungsmitteln : Kneipp Entwässerung Brausetabletten können in Ihrer Versandapotheke17,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
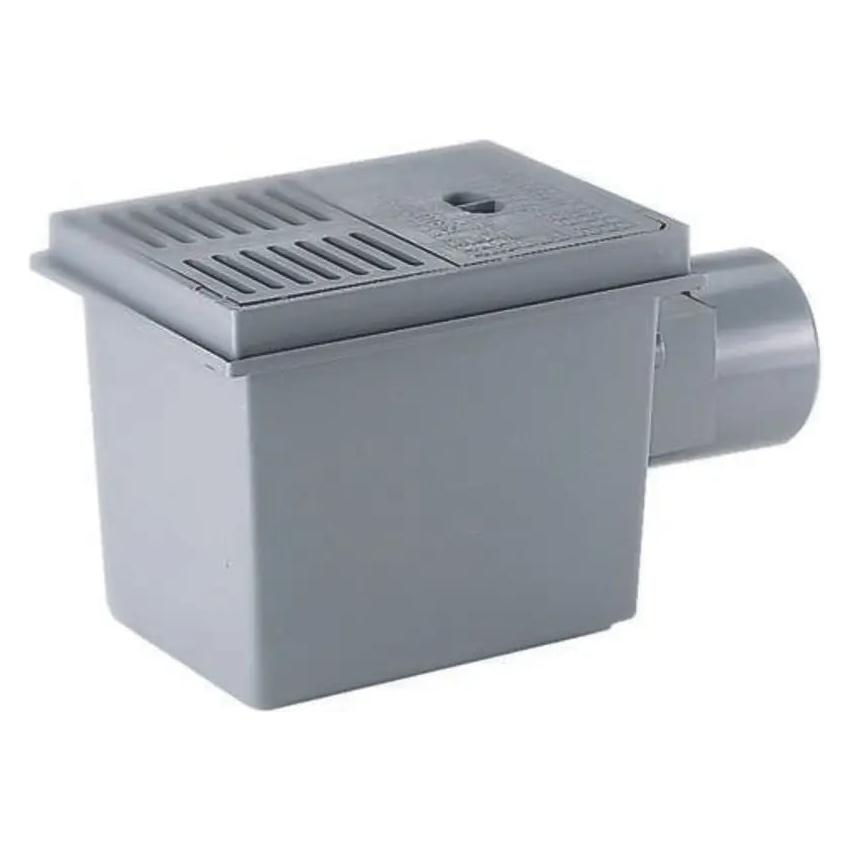
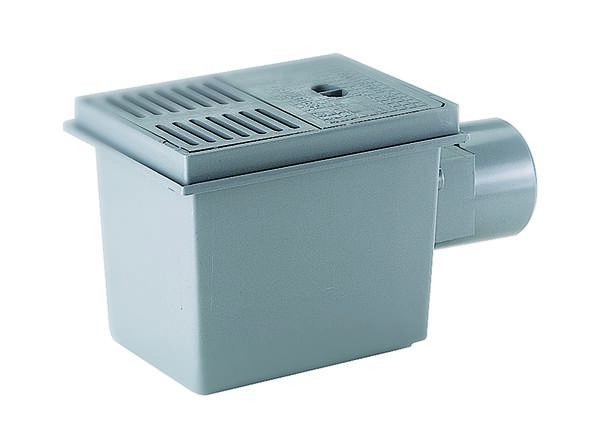
DALLMER Rückstau-Kellerablauf Ballstau 110, DN 100, 720061 720061Rückstau-Kellerablauf Ballstau 110, DN 100 Ihre Vorteile 110, nach EN 13564-1:2002, Typ 5 mit automatisch wirkendem Ballventil Pendelverschlussklappe, Geruchverschluss, Handabsperrung und Prüfrohranschluss Funktionselement herausnehmbar Ablaufstutzen DN 100 (3°) Mit Rost aus ABS zweiteilig, Klasse K 3 Anwendungsbereich: fäkalienfreies Abwasser ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Zuverlässiger Schutz und störungsfreie Entwässerung von Kellerräumen mit oder ohne Rückstausicherung. Bei Dallmer finden Sie Abläufe für Kellerräume oberhalb und unterhalb der Rückstauebene. Dazu Verschlüsse für einen wirkungsvollen und dauerhaften Schutz vor Rückstau. Kein öffentliches Kanalnetz kann extreme Wassermassen wie sie bei Gewittern und Wolkenbrüchen auftreten problemlos ableiten. Kurzzeitige Überlastungen müssen in Kauf genommen werden. Darum schreiben kommunale Entwässerungssatzungen meistens vor, dass alle Räume und Hofflächen unterhalb der Rückstauebene gegen Rückstau abgesichert werden müssen. Für diese Anwendung produziert Dallmer Rückstauverschlüsse und rückstausichere Kellerabläufe. Neben Kellerabläufen gemäß DIN EN 13564 mit dreifacher Sicherheitsvorrichtung (fäkalienfreies Abwasser) führt Dallmer auch Absperrvorrichtungen (Stausafe) für durchgehende Rohrleitungen sowie Rückstauautomaten nach DIN EN 13564 (fäkalienhaltiges Abwasser). Für weniger anspruchsvolle Fälle empfehlen sich Kellerabläufe ohne Rückstausicherung sowie der Universalablauf Pronto. Technische Daten Ablaufleistung 1,6 l/s Material ABS, schlagfest gemäß DIN 1986-100 2002-03 geeignet für Hersteller-Artikelnummer 720061 EAN 4001636720061 Gewicht 3,16 kg95,88 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
VEVOR 710W Tauchpumpe, 20000l/h, Schmutzwasserpumpe für Abwasser, Schmutzwasser & sauberes Wasser mit automatischem Schwimmerschalter, 9m Förderhöhe, für Pools, Teiche, überflutete BereicheVEVOR 710W Tauchpumpe, 20000l/h, Schmutzwasserpumpe für Abwasser, Schmutzwasser & sauberes Wasser mit automatischem Schwimmerschalter, 9m Förderhöhe, für Pools, Teiche, überflutete Bereiche Professionelle Tauchpumpe Robuste Konstruktion Reibungsloser Abwasserabfluss Komfortable Bedienung Für die Ewigkeit gebaut Tragbarer Griff Maximale Durchflussrate: 5283 GPH/20000 L/H, Hauptmaterial: 201 Edelstahl & PP Pumpenkörper, Spannung/Frequenz: AC 230 V, 50 Hz, Leistung: 0,95 PS/710 W,Artikelmodellnummer: FSP11001DW, Maximale Hubhöhe: 30 Fuß/9 m55,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Phyto Entwässerung PresslingeZur Unterstützung einer sanften, natürlichen Entwässerung mit Schachtelhalm (Zinnkraut) [1]. Brennnessel und Schachtelhalm können die Ausscheidungsfunktion der Nieren schonend anregen [2]. Magnesium trägt zum Elektrolytgleichgewicht bei [3]. Im Rahmen einer natürlichen Entwässerungskur mit reichlich Flüssigkeitsaufnahme (Tee, Kräutertee, Wasser), viel Bewegung und Körpermassagen.21,99 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
Kneipp Entwässerung BrausetablettenAnwendungsgebiet von Kneipp Entwässerung BrausetablettenUnterstützt das Elektrolytgleichgewicht* im Rahmen einer Entwässerungs-Kur. *Magnesium trägt zum Elektrolytgleichgewicht bei. Magnesium, Calcium und Vitamin C tragen zu einem normalen Energiestoffwechsel bei. Eine ausgewogene Nährstoffzufuhr im Rahmen einer Entwässerungs-Kur ist sinnvoll.Wirkstoffe / Inhaltsstoffe / ZutatenKneipp Entwässerung Brausetabletten enthält: Zusammensetzung Zusammensetzung pro Tagesdosis 2 Brausetabletten: 300 mg (80%**) Magnesium, 800 mg (100%**) Calcium, 80 mg (100%**) Vitamin C, 12 mg (100%**) Vitamin E, 56 mg Coffein***, 60 mg Brennnesselblätter-Extrakt***. ** Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. *** keine Referenzmenge vorhanden Zutaten Säuerungsmittel: Citronensäure Calciumcarbonat, Magnesiumcarbonat, Säureregulator: Natriumhydrogencarbonat, Aromen, Vitamin C, wässriger Extrakt aus Brennnesselblättern 3:1, Coffein, Süßungsmittel: Natriumcyclamat und Saccharin-Natrium, Vitamin E, Farbstoff: Riboflavin-5`-Phopsphat. Eine Tablette enthält 0,02 BEDosierungAnwendungsempfehlung von Kneipp Entwässerung Brausetabletten: 2x täglich eine Brausetablette in einem Glas Wasser (ca. 200 ml) aufgelöst trinken. Die im Wasser aufgelöste Tablette ergibt ein erfrischendes, koffeinhaltiges GetränkHinweiseEnthält Koffein. Für Kinder und schwangere Frauen nicht empfohlen (56 mg Koffein pro Tagesdosis). Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Gut verschlossen und trocken aufbewahren. Nahrungsergänzungsmittel mit Magnesium, Calcium, Vitamin C und E / mit Süßungsmitteln : Kneipp Entwässerung Brausetabletten können in Ihrer Versandapotheke17,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
DALLMER Rückstau-Kellerablauf Ballstau 110, DN 100, 720061 720061Rückstau-Kellerablauf Ballstau 110, DN 100 Ihre Vorteile 110, nach EN 13564-1:2002, Typ 5 mit automatisch wirkendem Ballventil Pendelverschlussklappe, Geruchverschluss, Handabsperrung und Prüfrohranschluss Funktionselement herausnehmbar Ablaufstutzen DN 100 (3°) Mit Rost aus ABS zweiteilig, Klasse K 3 Anwendungsbereich: fäkalienfreies Abwasser ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Zuverlässiger Schutz und störungsfreie Entwässerung von Kellerräumen mit oder ohne Rückstausicherung. Bei Dallmer finden Sie Abläufe für Kellerräume oberhalb und unterhalb der Rückstauebene. Dazu Verschlüsse für einen wirkungsvollen und dauerhaften Schutz vor Rückstau. Kein öffentliches Kanalnetz kann extreme Wassermassen wie sie bei Gewittern und Wolkenbrüchen auftreten problemlos ableiten. Kurzzeitige Überlastungen müssen in Kauf genommen werden. Darum schreiben kommunale Entwässerungssatzungen meistens vor, dass alle Räume und Hofflächen unterhalb der Rückstauebene gegen Rückstau abgesichert werden müssen. Für diese Anwendung produziert Dallmer Rückstauverschlüsse und rückstausichere Kellerabläufe. Neben Kellerabläufen gemäß DIN EN 13564 mit dreifacher Sicherheitsvorrichtung (fäkalienfreies Abwasser) führt Dallmer auch Absperrvorrichtungen (Stausafe) für durchgehende Rohrleitungen sowie Rückstauautomaten nach DIN EN 13564 (fäkalienhaltiges Abwasser). Für weniger anspruchsvolle Fälle empfehlen sich Kellerabläufe ohne Rückstausicherung sowie der Universalablauf Pronto. Technische Daten Ablaufleistung 1,6 l/s Material ABS, schlagfest gemäß DIN 1986-100 2002-03 geeignet für Hersteller-Artikelnummer 720061 EAN 4001636720061 Gewicht 3,16 kg95,88 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
VEVOR 710W Tauchpumpe, 20000l/h, Schmutzwasserpumpe für Abwasser, Schmutzwasser & sauberes Wasser mit automatischem Schwimmerschalter, 9m Förderhöhe, für Pools, Teiche, überflutete BereicheVEVOR 710W Tauchpumpe, 20000l/h, Schmutzwasserpumpe für Abwasser, Schmutzwasser & sauberes Wasser mit automatischem Schwimmerschalter, 9m Förderhöhe, für Pools, Teiche, überflutete Bereiche Professionelle Tauchpumpe Robuste Konstruktion Reibungsloser Abwasserabfluss Komfortable Bedienung Für die Ewigkeit gebaut Tragbarer Griff Maximale Durchflussrate: 5283 GPH/20000 L/H, Hauptmaterial: 201 Edelstahl & PP Pumpenkörper, Spannung/Frequenz: AC 230 V, 50 Hz, Leistung: 0,95 PS/710 W,Artikelmodellnummer: FSP11001DW, Maximale Hubhöhe: 30 Fuß/9 m55,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.